


Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat :Tarif Pajak Emas Turun Dari Tarif Sebelumnya


Kitasulsel—Makassar—Pemerintah mengatur ulang pengenaan Pajak Penghasilan (PPh) dan Pajak Pertambahan Nilai (PPN) atas penjualan/penyerahan emas dan jasa terkait. Ini dilakukan untuk memberikan kemudahan, kepastian hukum, kesederhanaan, serta penurunan tarif.
“Pengaturan ulang ini bertujuan untuk memberikan kemudahan, kepastian hukum,
kesederhanaan, serta penurunan tarif. Penurunan tarif dimaksudkan sebagai alat untuk
mendorong semua pelaku usaha industri emas perhiasan masuk dalam sistem sehingga tercipta
level playing field di semua lapisan ekosistem industri emas perhiasan,” kata Direktur
Penyuluhan, Pelayanan, dan Hubungan Masyarakat Dwi Astuti.
Dwi lalu menjelaskan mekanisme baru pengenaan pajak atas emas dan jasa yang terkait sebagai
berikut.
Dwi menjelaskan bebeerapa mekanisme baru pengenaan pajak atas emas dan jasa terkait. Untuk Emas Perhiasan, Pengusaha Kena Pajak (PKP) Pabrikan Emas Perhiasan wajib memungut PPN 1,1% dari harga jual untuk penyerahan kepada Pabrikan Emas Perhiasan lainnya dan Pedagang Emas Perhiasan, atau 1,65% dari harga jual untuk penyerahan kepada konsumen akhir.
Sementara itu, PKP Pedagang Emas Perhiasan wajib memungut PPN 1,1% dari harga jual dalam hal PKP memiliki Faktur Pajak/dokumen tertentu lengkap atas perolehan/impor emas perhiasan, atau 1,65% dari harga jual dalam hal tidak memilikinya.
Khusus penyerahan oleh PKP Pedagang Emas Perhiasan kepada Pabrikan Emas Perhiasan, besaran tertentu ditetapkan sebesar 0% dari harga jual.
Tarif tersebut turun jika dibandingkan pengaturan sebelumnya dalam PMK-30/PMK.03/2014.
Sebelumnya, penyerahan emas perhiasan oleh PKP Pabrikan dan PKP Pedagang Emas Perhiasan terutang PPN sebesar 10% dikali Dasar Pengenaan Pajak berupa nilai lain sebesar 20% dari harga jual atau penggantian (tarif efektifnya 2% dari harga jual atau penggantian).
Selain itu, Pabrikan dan Pedagang Emas Perhiasan juga wajib memungut PPh Pasal 22 sebesar 0,25% dari harga jual, kecuali penjualan emas perhiasan kepada konsumen akhir, Wajib Pajak (WP) yang dikenai PPh final cfm. PP-55/2022 (eks PP-23/2018), atau WP yang memiliki Surat Keterangan Bebas (SKB). Pemungutan PPh. PPh Pasal 22 tersebut bersifat tidak final dan dapat diperhitungkan sebagai pembayaran PPh dalam tahun berjalan).
-
 Nasional1 tahun ago
Andi Syakira Harumkan Nama Sidrap, Lolos ke Panggung Utama Dangdut Academy 7 Indosiar,Bupati SAR:Kita Support Penuh!
-
 3 tahun ago
Informasi Tidak Berimbang,Dewan Pengurus KKS Kairo Mesir Keluarkan Rilis Kronologi Kejadian di Mesir
-
 Politics2 tahun ago
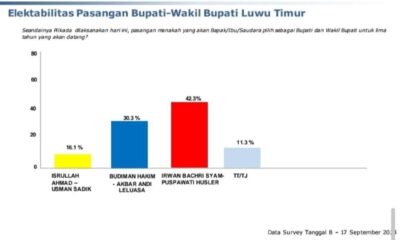
Indo Barometer:Isrullah Ahmad -Usman Sadik Pepet Budiman-Akbar,IBAS-Puspa Tak Terkejar
-
 2 tahun ago
Tangis Haru Warnai Pelepasan Status ASN Hj Puspawati Husler”Tetaplah Kuat Kami Bersamamu”
-
 4 tahun ago
Video Menolak Berjabat Tangan Dengan Seorang Warga Viral ,Ketua DPRD Luwu Timur Dinilai Tidak Mencerminkan Diri Sebagai Wakil Rakyat
-
 3 tahun ago
Pj Gubernur Bahtiar Paparkan Rencana Pembangunan Sulsel di Depan Presiden Jokowi
-
 4 tahun ago
Dari Kotamobagu, BMR Anies Bertekat Menangkan Anies Baswedan*
-
 2 tahun ago
Duet Birokrat dan Legislatif, NasDem Usung Syahar-Kanaah di Pilkada Sidrap
You must be logged in to post a comment Login